ماده 165 قانون مالیاتهای مستقیم | راهنمای جامع تشریح معافیت ها خسارات و نحوه محاسبه آن
ماده 165 قانون مالیاتهای مستقیم تسهیلات کسر خسارات ناشی از حوادث غیرمترقبه و جنگهای تحمیلی دوم و سوم را از درآمد مشمول مالیات در همان سال و سنوات بعد تبیین میکند. ارائه مدارک به اداره امور مالیاتی محل حادثه و عدم دریافت خسارت از بیمه و نهادها برای مودیان الزامی است.
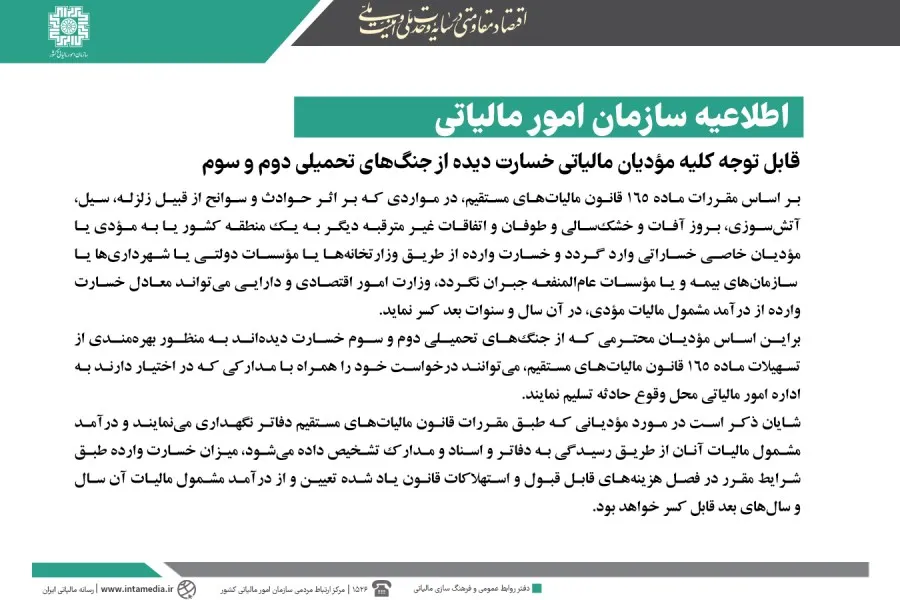
ماده 165 قانون مالیاتهای مستقیم برای جبران خسارت وارده
ماده 165 قانون مالیاتهای مستقیم تسهیلاتی قانونی را برای مودیانی که دچار حوادث و غیرمترقبه شدهاند فراهم میکند. بر اساس این حکم، وزارت امور اقتصادی و دارایی میتواند خسارات جبراننشده را از درآمد مشمول مالیات مودی در همان سال و سنوات بعد کسر کند تا تسهیلات مالیاتی مربوطه اعمال شود.
در یک نگاه
- شمول حوادث غیرمترقبه و جنگهای تحمیلی دوم و سوم
- عدم جبران خسارت توسط نهادها و سازمانهای بیمه
- کسر خسارت وارده از درآمد مشمول مالیات همان سال و سنوات بعد
- تسلیم درخواست به اداره امور مالیاتی محل وقوع حادثه
- تعیین میزان خسارت مودیان صاحب دفتر طبق فصل هزینههای قابل قبول
مفهوم ماده 165 قانون مالیاتهای مستقیم
طبق مقررات رسمی، در مواردی که بر اثر حوادث و سوانح خساراتی وارد گردد، تسهیلاتی قانونی در نظر گرفته شده است. این سوانح شامل زلزله، سیل، آتشسوزی، بروز آفات، خشکسالی، طوفان و اتفاقات غیرمترقبه دیگر میشود. این موارد ممکن است به یک منطقه کشور یا به مودی یا مودیان خاصی وارد شود.
شرط اصلی استفاده از این تسهیلات، عدم جبران خسارت وارده از طریق نهادهای خاص است. اگر خسارت از طریق وزارتخانهها، موسسات دولتی، شهرداریها، سازمانهای بیمه یا موسسات عامالمنفعه جبران نگردد، قابلیت پیگیری قانونی دارد. در این وضعیت، وزارت امور اقتصادی و دارایی مجوز کسر خسارات را صادر میکند.
کسر خسارت مستقیماً از درآمد مشمول مالیات مودی انجام میشود. این فرآیند جبرانی میتواند در همان سال وقوع حادثه و همچنین سنوات بعد اعمال گردد. به این ترتیب، بخشی از فشارهای مالی وارده به مودیان از طریق کاهش پایه مالیاتی تعدیل میشود.
| عنوان ردیف | شرح ضوابط و مرجع |
|---|---|
| عوامل مشمول | زلزله، سیل، آتشسوزی، آفات، خشکسالی، طوفان، اتفاقات غیرمترقبه |
| مراجع عدم جبران | وزارتخانهها، موسسات دولتی، شهرداریها، سازمانهای بیمه، موسسات عامالمنفعه |
| مرجع تصمیمگیرنده | وزارت امور اقتصادی و دارایی |
| محل ارائه درخواست | اداره امور مالیاتی محل وقوع حادثه |
شمولیت مودیان خسارتدیده از جنگ
کلیه مودیان مالیاتی خسارتدیده از جنگهای تحمیلی دوم و سوم مخاطب اصلی این قوانین هستند. این افراد میتوانند بر اساس مفاد مصرح، جهت جبران آسیبهای وارده به فعالیت اقتصادی خود اقدامات لازم را انجام دهند. تسهیلات یادشده مستقیماً جهت پشتیبانی از این گروهها در نظر گرفته شده است.
برای استفاده از این مقررات، متقاضیان باید درخواست رسمی خود را تدوین نمایند. این درخواست باید همراه با اسناد و مدارکی که در اختیار دارند صادر شود. ارائه مدارک مثبت برای بررسی پرونده در فرآیند اداری ضروری محسوب میشود.
محل تحویل پرونده دقیقاً مشخص شده است. مودیان باید اسناد خود را به اداره امور مالیاتی محل وقوع حادثه تسلیم نمایند. ارزیابی اولیه درخواستها در همین مرجع محلی انجام خواهد گرفت تا فرآیند کسر مالیاتی آغاز شود.
- مودیان خسارتدیده از جنگهای تحمیلی دوم و سوم
- ارائه درخواست کتبی به همراه مدارک موجود
- مراجعه به اداره امور مالیاتی محل وقوع حادثه
نحوه رسیدگی به دفاتر و اسناد
در مورد مودیانی که طبق مقررات دفاتر نگهداری مینمایند، روش رسیدگی متمایز است. درآمد مشمول مالیات این گروه از طریق رسیدگی به دفاتر و اسناد و مدارک تشخیص داده میشود. بنابراین مبنای محاسبات، همان اسناد قانونی و دفاتر رسمی مودی خواهد بود.
میزان خسارت وارده به این مودیان طبق ضوابط مشخصی ارزیابی میگردد. این ارزیابی بر اساس شرایط مقرر در فصل هزینههای قابل قبول و استهلاکات قانون انجام میشود. ضوابط مذکور چارچوب دقیق پذیرش مبالغ خسارت را تعیین میکنند.
پس از تعیین قطعی میزان خسارت بر اساس رسیدگی قانونی، مبالغ مربوطه محاسبات مالیاتی را تغییر میدهند. این خسارت تعیینشده از درآمد مشمول مالیات آن سال و سالهای بعد قابل کسر خواهد بود. این رویکرد شفافیت کامل در حسابرسی اسناد را تضمین مینماید.
نکته مهم: کسر خسارت از درآمد مشمول مالیات فقط منوط به عدم جبران آن از سوی سازمانهای بیمه، شهرداریها، موسسات دولتی یا سایر نهادهای عمومی و عامالمنفعه است.
فرآیند ارزیابی دفاتر و استهلاکات
تعیین میزان خسارت مودیان دارای دفتر متکی بر استانداردهای حسابرسی است. کارشناسان با انطباق مدارک حادثه با اسناد مالی، ارقام واقعی آسیب را استخراج میکنند. مفاد مرتبط با هزینههای قابل قبول، مبنای محاسبه نحوه مستهلک کردن این مبالغ در سالهای آتی است.
اگر خسارت تعیینشده بیش از درآمد مشمول مالیات یک سال باشد، مازاد آن منطبق بر مقررات انتقال مییابد. قانون اجازه داده است تا پوشش کامل خسارت، فرآیند کسر در سنوات بعد نیز ادامه داشته باشد. این امر پایداری مالی مودی آسیبدیده را حفظ میکند.
مثال کاربردی
اگر مودی دارنده دفتر بر اثر آتشسوزی دچار خسارت شود و هیچ بخشی از آن توسط سازمانهای بیمه یا نهادهای دولتی جبران نگردد، میزان خسارت وارده پس از بررسی بر اساس فصل هزینههای قابل قبول و استهلاکات، از درآمد مشمول مالیات همان سال و سالهای بعد کسر خواهد شد.
پرسشهای متداول
چه نهادهایی نباید خسارت وارده را جبران کرده باشند؟
خسارت نباید از طریق وزارتخانهها، موسسات دولتی، شهرداریها، سازمانهای بیمه یا موسسات عامالمنفعه جبران شده باشد تا مشمول تسهیلات گردد.
درخواست ماده 165 قانون مالیاتهای مستقیم به کجا تسلیم میشود؟
مودیان باید درخواست کتبی خود را همراه با اسناد و مدارک موجود به اداره امور مالیاتی محل وقوع حادثه تسلیم نمایند.
میزان خسارت مودیان دارای دفتر چگونه تعیین میشود؟
میزان خسارت طبق شرایط مقرر در فصل هزینههای قابل قبول و استهلاکات از طریق رسیدگی به دفاتر و اسناد تعیین میشود.
جمعبندی و نتیجهگیری
اجرای مقررات ماده 165 قانون مالیاتهای مستقیم راهکاری قانونی جهت حمایت از مودیانی است که در اثر سوانح، حوادث غیرمترقبه یا جنگهای تحمیلی دوم و سوم دچار آسیب مالی شدهاند. با ارائه مدارک به اداره امور مالیاتی محل حادثه و تایید عدم دریافت خسارت از نهادهای دولتی و بیمهای، امکان کسر خسارات از درآمد مشمول مالیات در همان سال و سنوات بعد فراهم میشود. جهت دستیابی به اطلاعات کاملتر میتوانید متن قوانین مالیاتی را مطالعه کنید. لازم به ذکر است این محتوا صرفاً جنبه اطلاعرسانی داشته و مرجع نهایی، متن قانون و مقررات سازمان امور مالیاتی است.